
Now Reading: ATITUDINI | Alexandru Tănase: Din înfrângere în înfrângere, spre marea victorie, tovarăși!
- 01
ATITUDINI | Alexandru Tănase: Din înfrângere în înfrângere, spre marea victorie, tovarăși!

ATITUDINI | Alexandru Tănase: Din înfrângere în înfrângere, spre marea victorie, tovarăși!


Începând cu 1 ianuarie 2028, Republica Moldova ar urma să aibă o nouă instituție de stat, cu un buget anual de 8,1 milioane de lei – Consiliul Fiscal.
Instituția va avea 11 angajați, inclusiv trei membri numiți de Parlament. Aceasta va monitoriza independent politica bugetară, prognozele economice și modul de gestionare a banilor publici. Guvernul va trebui să explice public, în cel mult două luni, de ce nu ține cont de evaluările Consiliului.
Ministerul Finanțelor justifică înființarea noii structuri prin angajamentele asumate în procesul de aderare la Uniunea Europeană. Într-adevăr, articolul 8a din Directiva 2011/85/UE, introdus prin Directiva (UE) 2024/1265, prevede existența unui asemenea mecanism.
Numai că Uniunea Europeană nu impune neapărat înființarea unei instituții noi, cu personalitate juridică și aparat administrativ propriu. Cadrul european cere existența unor „organisme independente de supraveghere fiscală”, dar permite diferite modele de organizare.
Comparația internațională arată că există cel puțin trei opțiuni instituționale: autoritate autonomă, organism asociat unei instituții existente sau birou parlamentar specializat.
În Germania, supravegherea fiscală este realizată prin structuri distincte.
În Franța, această funcție este exercitată de un organism asociat Curții de Conturi. În Italia, funcționează în acest scop un birou parlamentar independent.
Prin urmare, pentru Republica Moldova, întrebarea nu este dacă trebuie să existe o supraveghere fiscală independentă, ci de ce Guvernul a ales să creeze o nouă structură birocratică, cu 11 posturi, trei membri numiți de Parlament și un cost anual de aproximativ 8 milioane de lei.
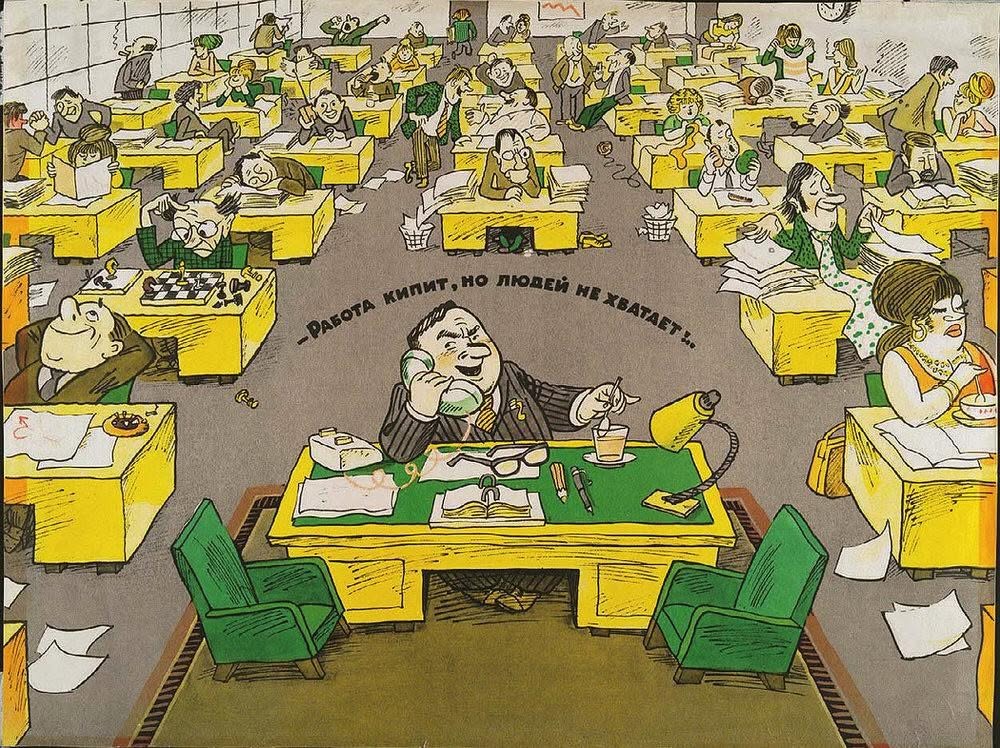
O nouă instituție înseamnă, inevitabil, un președinte, eventual un vicepreședinte, aparat administrativ, sedii, mobilier, echipamente, cheltuieli de întreținere și, cine știe, poate și șofer cu automobil de serviciu. Întregul ritual al birocrației de stat, într-o țară în care nu ducem lipsă de instituții, ci de rezultate. Și toate acestea în condițiile în care există modele instituționale potențial mai puțin costisitoare, care ar putea garanta aceeași independență și eficacitate.
De ce n-am înființa, bunăoară, în cadrul Curții de Conturi, o secție care să preia aceste atribuții? Sau de ce n-am crea un birou parlamentar specializat, care să utilizeze infrastructura existentă a Parlamentului, fără să mai tocăm atâția bani aiurea?
Mai mult, avem o sumedenie de think tankuri și organizații neguvernamentale specializate, care monitorizează deja politicile economice și bugetare ale Guvernului, publică analize și formulează recomandări. De ce n-am valorifica această expertiză, cel puțin pentru activitățile de analiză și cercetare, în loc să construim încă o structură birocratică de la zero? Firește, atribuțiile legale ale unui organism fiscal independent nu pot fi pur și simplu transferate unor ONG-uri. Dar nimic nu ne împiedică să folosim resursele intelectuale și instituționale deja existente, în loc să inventăm noi funcții, noi sedii și noi cheltuieli. Măcar până la vremuri mai bune, când ne vom putea permite luxul de a finanța câte o instituție nouă pentru fiecare obligație europeană.
Acum, câteva cuvinte esențiale despre eficacitate. Articolul 8a din Directiva 2011/85/UE, introdus prin Directiva (UE) 2024/1265, prevede că aceste organisme trebuie să beneficieze de independență funcțională față de autoritățile bugetare și să dispună de competențe de evaluare a prognozelor economice și a respectării regulilor fiscale. Dar cea mai importantă prevedere este cea potrivit căreia autoritățile trebuie fie să respecte evaluările acestor organisme, fie să explice public, în termen de două luni, de ce nu le urmează.
Acesta este, de fapt, modelul insularizării instituționale, prin delegarea unor competențe ale statului către autorități distincte, concepute astfel încât să poată adopta decizii independent de puterea politică.
Avem deja asemenea instituții: Consiliul Superior al Magistraturii, Curtea Constituțională, Banca Națională, agențiile de reglementare, Comisia Electorală Centrală și altele. Aceste instituții nu se încadrează, în sensul clasic, în structura celor trei puteri ale statului și exercită competențe proprii, unele dintre ele având inclusiv autoritatea de a adopta decizii obligatorii pentru autoritățile publice.
Din punct de vedere teoretic, rațiunea existenței și funcționării lor este clară. Problema este că, în Republica Moldova, avem o putere politică monocoloră, care controlează, în fapt, procesul de constituire a majorității instituțiilor statului. În aceste condiții, liniile de demarcație dintre independența instituțională și influența puterii politice sunt atât de estompate, încât devine tot mai greu să înțelegi dacă ele mai există în general.
Îmi vine foarte greu să-mi imaginez cum, în Republica Moldova, o autoritate a cărei membri sunt numiți de majoritatea parlamentară va fi capabilă să formuleze evaluări fiscale cu adevărat independente, atunci când acestea vor contraveni intereselor politice ale Guvernului. Cel mai probabil, soluțiile vor fi coordonate în prealabil, iar deciziile se vor lua prin tradiționala noastră „conlucrare instituțională”.
Este, desigur, o discuție retorică, dacă o putem numi astfel, care, bineînțeles, va fi ignorată de cei vizați. Ca de obicei.
Concluzia la care trebuie să ajungă cetățeanul este însă alta: încă n-am ajuns la fundul sacului, tovarăși! Încă mai avem bani pentru a crea noi structuri birocratice, pentru a angaja clientela politică în funcții de stat bine plătite și pentru a întreține instituții a căror utilitate reală riscă să rămână doar pe hârtie.
Cum spunea bătrânul Mao Zedong: „Din înfrângere în înfrângere, spre marea victorie!”
Autor: Alexandru Tănase